Financiamento até 100%* pela Caixa em Curitiba: como funciona
Entenda como o financiamento até 100%* pela Caixa acontece na prática em Curitiba: FGTS, subsídio, faixas de renda e o que a análise de crédito avalia.
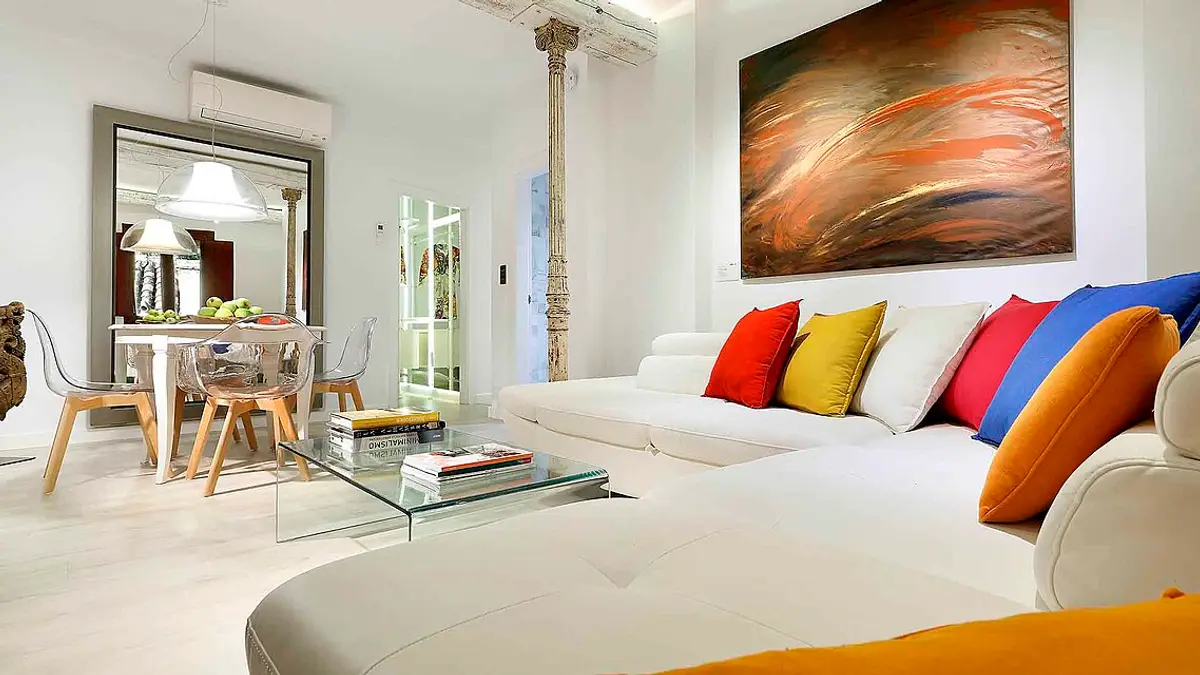
Um imóvel bem preparado chama mais atenção e passa com menos atrito pela análise de quem compra. A maior parte do trabalho é simples e barata.
Peça a matrícula atualizada e veja se seu nome e o estado civil estão corretos. Confira se há ampliações sem averbação e se IPTU e condomínio estão em dia. Muitos compradores vão financiar, e documentação pendente pode travar a venda por meses.
Evite reformas grandes só para vender. Dificilmente o valor gasto volta inteiro no preço.
Tire excessos de móveis e objetos pessoais, abra janelas e cortinas e mantenha o ambiente limpo e arejado nas visitas. Com ambientes livres, o comprador consegue se imaginar ali.
Na internet, a foto é o primeiro filtro. Fotografe de dia, com as luzes acesas e o celular na horizontal. Mostre todos os ambientes, a fachada e o que está em volta.
Compare com imóveis parecidos na mesma região, olhando metragem, estado e vaga de garagem. Preço acima do mercado tende a deixar o anúncio parado, e o imóvel fica com fama de encalhado.
Informe se o imóvel aceita financiamento. Boa parte dos compradores depende disso, e o dado aumenta o interesse.
Quer ajuda? Anuncie seu imóvel com a Satto.
Entenda como o financiamento até 100%* pela Caixa acontece na prática em Curitiba: FGTS, subsídio, faixas de renda e o que a análise de crédito avalia.
Comprar imóvel sem entrada é possível em alguns casos. Veja quando FGTS e subsídio cobrem a entrada e o que fazer se você não se enquadra.
Faixas de renda do Minha Casa Minha Vida em 2026, subsídio de até R$ 55 mil e teto de R$ 600 mil na Classe Média: o que muda para quem compra em Curitiba.