Financiamento até 100%* pela Caixa em Curitiba: como funciona
Entenda como o financiamento até 100%* pela Caixa acontece na prática em Curitiba: FGTS, subsídio, faixas de renda e o que a análise de crédito avalia.
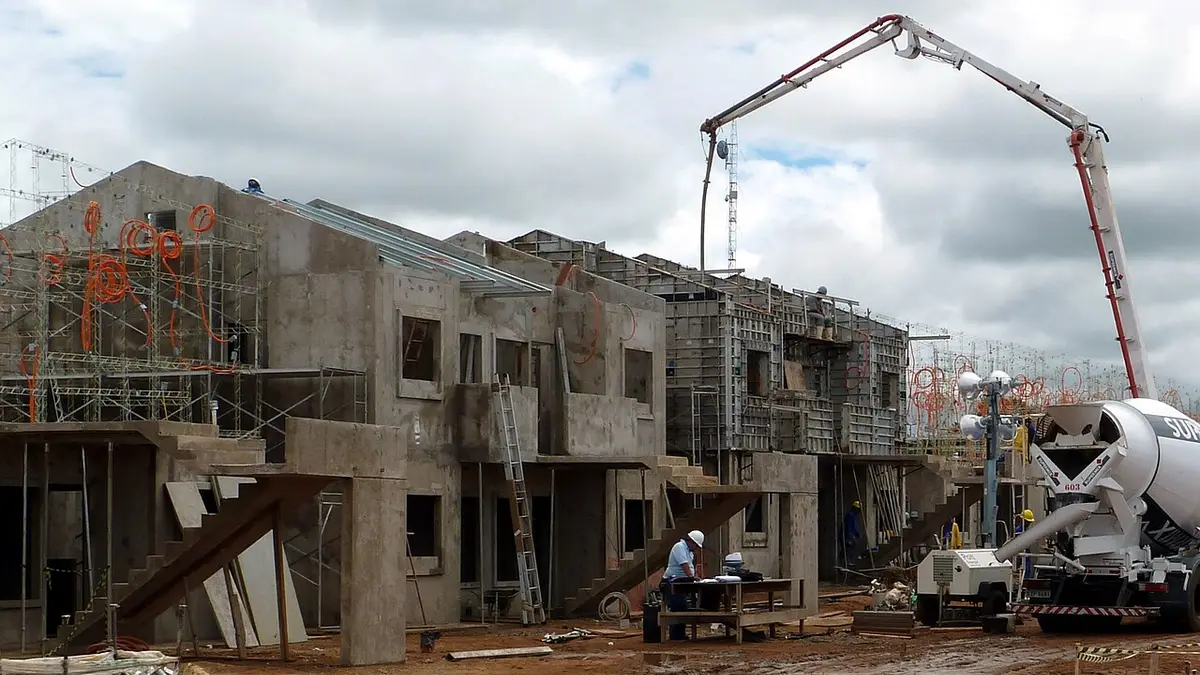
O Minha Casa Minha Vida é o programa federal que dá juros menores e, em algumas faixas, subsídio para a compra do imóvel. Em 2026, os limites de renda e de valor foram ampliados, o que colocou mais famílias de Curitiba dentro do programa.
| Faixa | Renda familiar mensal | O que observar |
|---|---|---|
| Faixa 1 | até R$ 3.200 | Subsídio pode chegar a R$ 55 mil |
| Faixa 2 | até R$ 5.000 | Subsídio pode chegar a R$ 55 mil |
| Faixa 3 | até R$ 9.600 | Juros menores que os do crédito padrão |
| Classe Média | até R$ 13.000 | Imóvel de até R$ 600 mil |
A renda considerada é a da família, somando quem vai compor o financiamento.
O subsídio não é igual para todos. Ele varia conforme a renda e a localização, por isso duas famílias na mesma faixa podem receber valores diferentes. O número final só aparece na análise feita pela Caixa.
O saldo do FGTS pode ser somado ao financiamento e ao subsídio, respeitando as regras de uso do fundo. Em muitos casos, é essa soma que permite comprar com entrada reduzida ou sem entrada*.
As regras do programa mudam com frequência. Este texto foi revisado em novembro de 2026.
*Sujeito a análise de crédito, enquadramento e avaliação do imóvel pela Caixa.
Fontes: Minha Casa Minha Vida 2026 (Valor Final), novos limites do programa (Jornal da Band), medidas aprovadas pelo Conselho Curador do FGTS (CBIC).
Entenda como o financiamento até 100%* pela Caixa acontece na prática em Curitiba: FGTS, subsídio, faixas de renda e o que a análise de crédito avalia.
Comprar imóvel sem entrada é possível em alguns casos. Veja quando FGTS e subsídio cobrem a entrada e o que fazer se você não se enquadra.
Saiba como funciona a amortização do financiamento imobiliário, a diferença entre reduzir prazo ou parcela e como usar o FGTS para isso.