Financiamento até 100%* pela Caixa em Curitiba: como funciona
Entenda como o financiamento até 100%* pela Caixa acontece na prática em Curitiba: FGTS, subsídio, faixas de renda e o que a análise de crédito avalia.
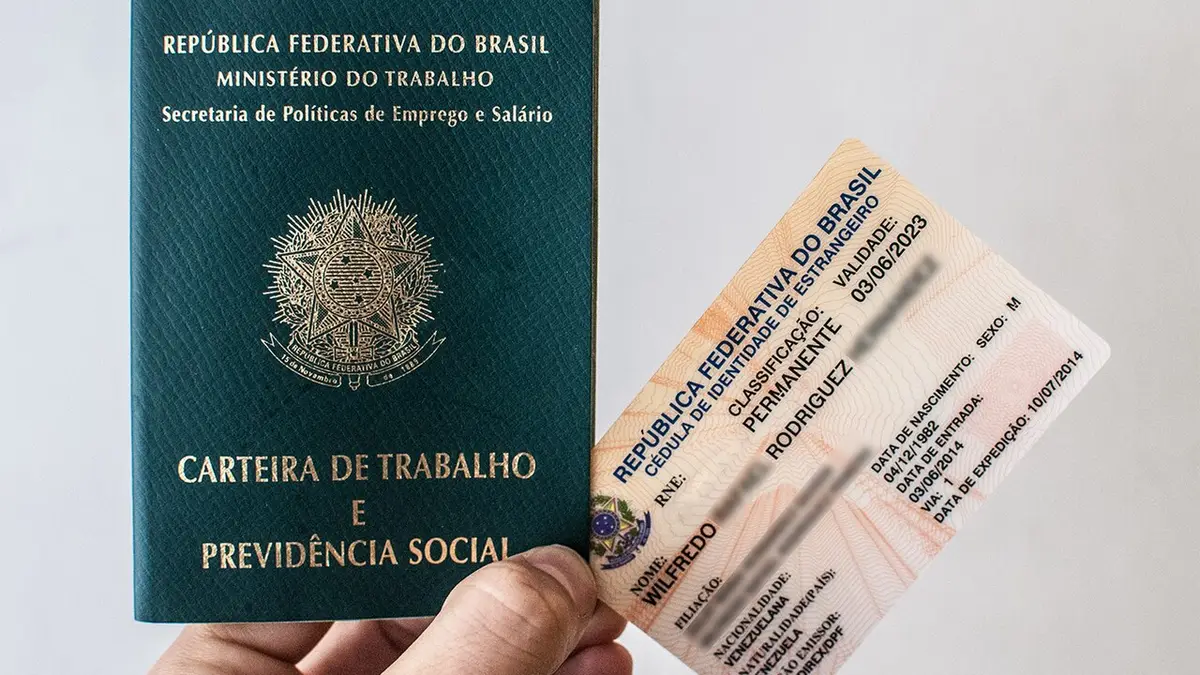
Para muita gente, o saldo do FGTS é o que faltava para fechar a entrada. Ele pode pagar parte da compra, reduzir o saldo devedor do financiamento e até abater parcelas. Só que existem regras para quem usa e para o imóvel comprado.
O imóvel precisa ser residencial, urbano e destinado à sua moradia, além de respeitar o teto de valor do Sistema Financeiro da Habitação. Esse teto muda com o tempo, então confirme o número vigente antes de fechar negócio. Terreno sozinho e imóvel comercial ficam de fora.
Em um imóvel de R$ 300 mil no crédito padrão (SBPE), a Caixa financia até 80%, ou R$ 240 mil. Sobram R$ 60 mil de entrada. Quem tem R$ 40 mil no FGTS precisa de mais R$ 20 mil em recursos próprios.
Quando a renda se enquadra no Minha Casa Minha Vida, o subsídio pode entrar nessa soma e diminuir ainda mais o que sai do bolso.
Consulte o valor exato no aplicativo oficial do FGTS. Se você aderiu ao saque-aniversário e antecipou valores, parte do saldo pode estar bloqueada como garantia.
Depois, veja em qual faixa sua renda se encaixa no simulador de financiamento.
Fontes: Como usar o FGTS para amortizar financiamento (Serasa), Como usar o FGTS para comprar um imóvel em 2026 (Itatiaia).
Entenda como o financiamento até 100%* pela Caixa acontece na prática em Curitiba: FGTS, subsídio, faixas de renda e o que a análise de crédito avalia.
Comprar imóvel sem entrada é possível em alguns casos. Veja quando FGTS e subsídio cobrem a entrada e o que fazer se você não se enquadra.
Faixas de renda do Minha Casa Minha Vida em 2026, subsídio de até R$ 55 mil e teto de R$ 600 mil na Classe Média: o que muda para quem compra em Curitiba.